Кредитная модель
Как рассчитать ипотечный платёж
Разберите формулу на конкретных числах, сравните шесть сценариев и проверьте состав платежа. Это информационное руководство для самостоятельной работы с расчётами и таблицами.
 LibreOffice / повседневные задачи
Шесть учебных сценариев
Как меняется платёж при другой ставке и первом взносе
При одной цене квартиры больший взнос уменьшает платёж, а более высокая ставка увеличивает его. Матрица позволяет оценить оба изменения по отдельности.
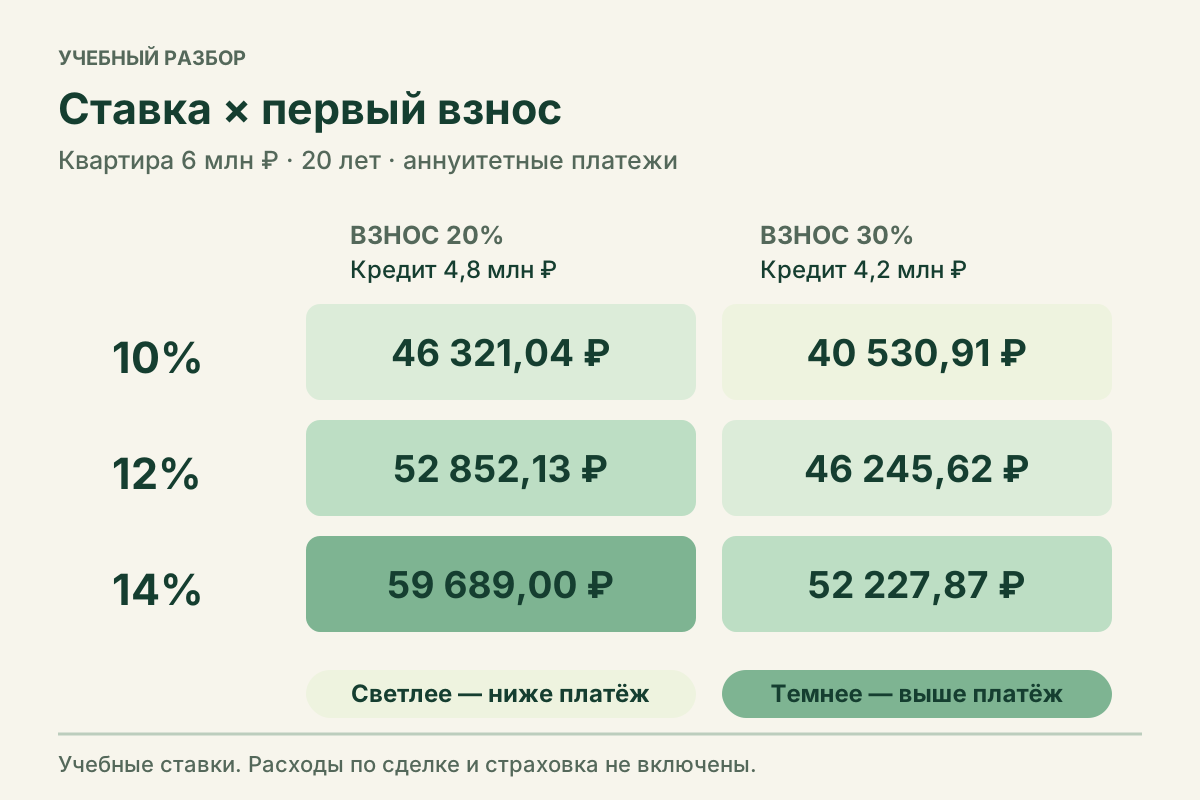
Во всех шести примерах квартира стоит 6 000 000 ₽, срок составляет 20 лет, а платежи — аннуитетные. Взнос 20% равен 1 200 000 ₽, взнос 30% — 1 800 000 ₽. Поэтому сравниваются два исходных долга: 4 800 000 и 4 200 000 ₽. Сначала читайте одну строку, чтобы увидеть влияние взноса, затем один столбец, чтобы проверить влияние ставки.
При ставке 12% дополнительные 600 000 ₽ первого взноса уменьшают обычный ежемесячный платёж на 6 606,51 ₽. Это учебные ставки, а не предложения банков. Модель использует равные месячные интервалы и округляет платежи до копеек; последний платёж закрывает остаток округления. Страхование, комиссии и досрочные взносы здесь отсутствуют.
| Ставка в год | Взнос 20%: платёж | Взнос 30%: платёж |
|---|---|---|
| 10% | 46 321,04 ₽ | 40 530,91 ₽ |
| 12% | 52 852,13 ₽ | 46 245,62 ₽ |
| 14% | 59 689,00 ₽ | 52 227,87 ₽ |
Две строки одного графика
Из чего состоит первый ежемесячный платёж
Платёж 52 852,13 ₽ сначала покрывает проценты на остаток, затем уменьшает сам долг. К двенадцатому месяцу соотношение этих частей меняется.
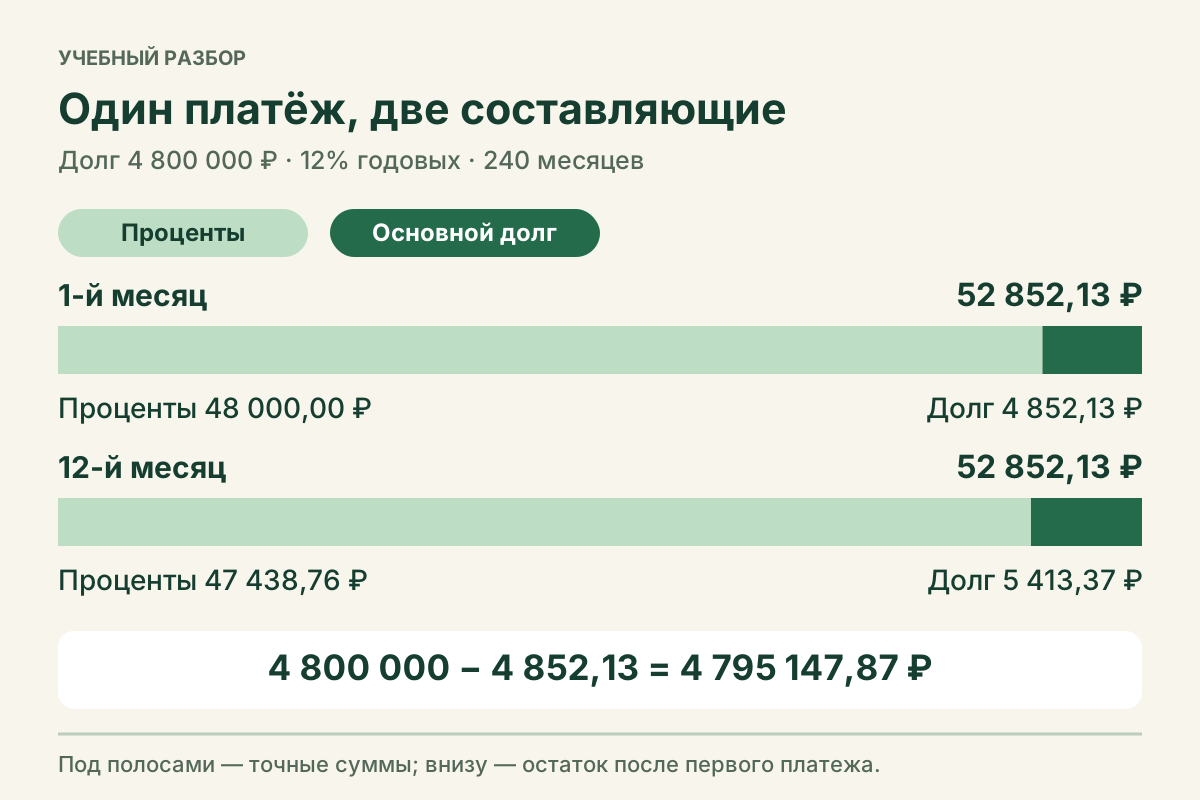
Возьмём вариант с долгом 4 800 000 ₽, ставкой 12% и сроком 240 месяцев. Условная месячная ставка равна 1%. В первой строке проценты составляют 4 800 000 × 1% = 48 000 ₽. Из платежа остаётся 4 852,13 ₽ на погашение долга, поэтому новый остаток равен 4 795 147,87 ₽.
Перед двенадцатым платежом долг уже снизился до 4 743 876,22 ₽. Проценты после округления составляют 47 438,76 ₽, а погашение долга — 5 413,37 ₽. Чтобы проверить собственный график в Calc, сложите два столбца: основной долг и проценты. Затем вычтите погашенный долг из предыдущего остатка. Эти две проверки объясняют каждую строку независимо от общей суммы выплат.
| Месяц | Проценты | Основной долг | Остаток после платежа |
|---|---|---|---|
| 1 | 48 000,00 ₽ | 4 852,13 ₽ | 4 795 147,87 ₽ |
| 12 | 47 438,76 ₽ | 5 413,37 ₽ | 4 738 462,85 ₽ |
Личный план расходов
Какие расходы учесть кроме платежа по ипотеке
Разделите затраты на сделку, переезд и дальнейшее содержание жилья. Одинаковый ипотечный платёж ещё не означает одинаковую нагрузку на семейный бюджет.
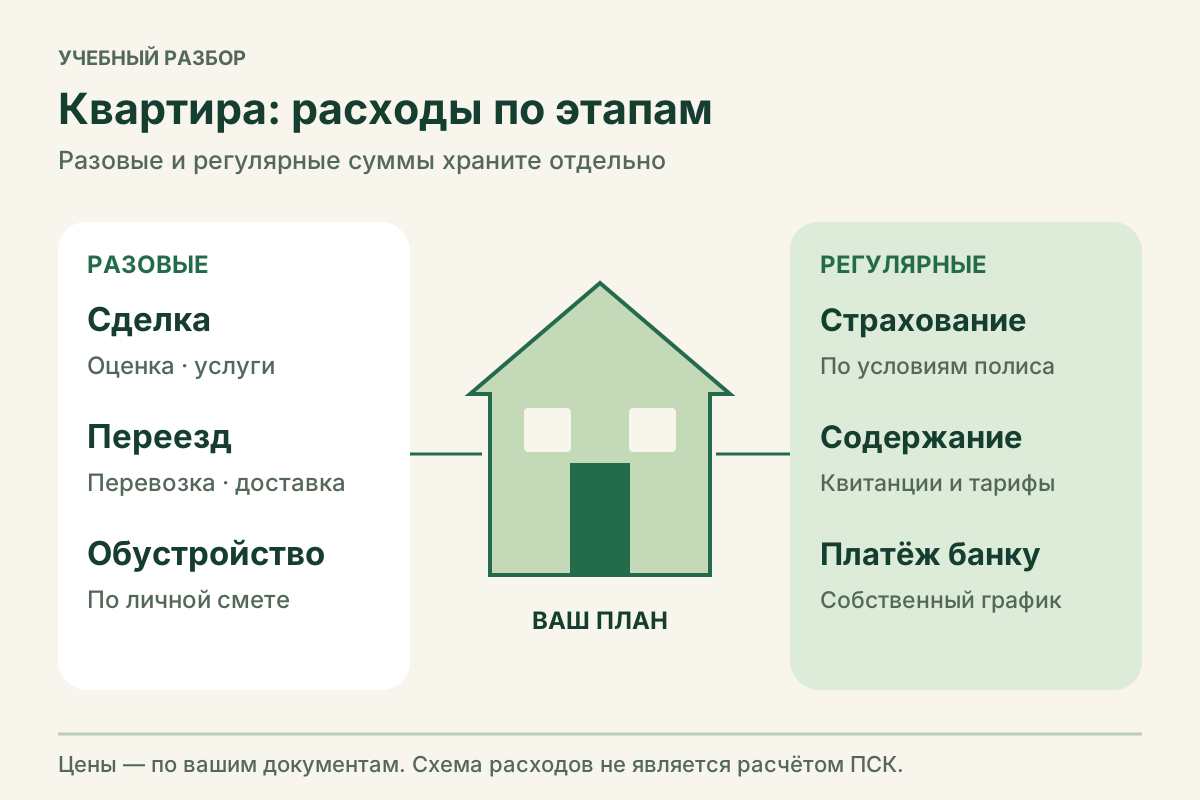
Для разовых расходов важен месяц оплаты: оценка объекта, применимые услуги по сделке, доставка вещей и первичное обустройство могут потребовать денег ещё до первого регулярного платежа. Для повторяющихся расходов запишите периодичность: страховка по условиям конкретного договора, коммунальные услуги и содержание жилья имеют собственный график. Не назначайте им общую условную цену без подтверждения.
Перенесите образец в личный файл Calc и заполните пустые суммы по документам или предложениям исполнителей. Рядом сохраните дату и источник каждой оценки. Так будет видно, какая сумма уже подтверждена, а какая пока ожидается. Этот рабочий бюджет не является расчётом полной стоимости кредита: показатель ПСК проверяют отдельно в документах кредитора.
Учесть платёж в семейном бюджете| Расход | Периодичность | Своя оценка | Источник суммы |
|---|---|---|---|
| Оценка объекта, если требуется | Разово | — | Предложение оценщика |
| Услуги по сделке | По условиям сделки | — | Договор / тариф |
| Страхование | По условиям полиса | — | Полис / предложение |
| Переезд | Разово | — | Смета перевозчика |
| Содержание жилья | Ежемесячно | — | Квитанция / расчёт |
Ответы
Частые
вопросы.
Уточнения к материалу и примерам.
Как повторить пример в LibreOffice Calc?
Запишите сумму кредита, годовую ставку и число месяцев в отдельных ячейках. Для аннуитета при ненулевой месячной ставке r платёж равен S × r / (1 − (1 + r)^(−n)). S — сумма кредита, n — число месяцев; r — годовая ставка в долях, делённая на 12. При нулевой ставке используйте S / n. Округляйте денежные строки до копеек и проверяйте последний остаток.
Учебные ставки соответствуют предложениям банков?
Нет. Ставки 10%, 12% и 14% выбраны для сравнения влияния условий на платёж. Действующие предложения, одобрение кредита и индивидуальные тарифы на этой странице не определяются.
Почему график банка может отличаться от примера?
В примере месячные интервалы равны, ставка постоянная. Реальный договор может учитывать фактические даты и свой порядок начисления процентов. Сверяйте условия договора, округление и график кредитора.
Можно ли по этим примерам оценить досрочное погашение?
Представленные числа рассчитаны без дополнительных взносов. Для досрочного погашения нужен отдельный график с датой и суммой внесения, а также выбранным изменением срока или платежа.
Работа с таблицами