Домашние финансы
Семейный бюджет: деньги по датам и целям
Разберите три задачи семейного учёта: остаток до ближайшего поступления, совместную сверку операций и сумму накоплений. Примеры можно перенести в собственную таблицу Calc.
 LibreOffice / повседневные задачи
Месяц → отдельные даты
Почему положительный итог месяца не исключает нехватку денег
К концу месяца в плане остаётся 20 000 ₽, но 3-го числа не хватает 10 000 ₽: крупный платёж наступает раньше зарплаты.
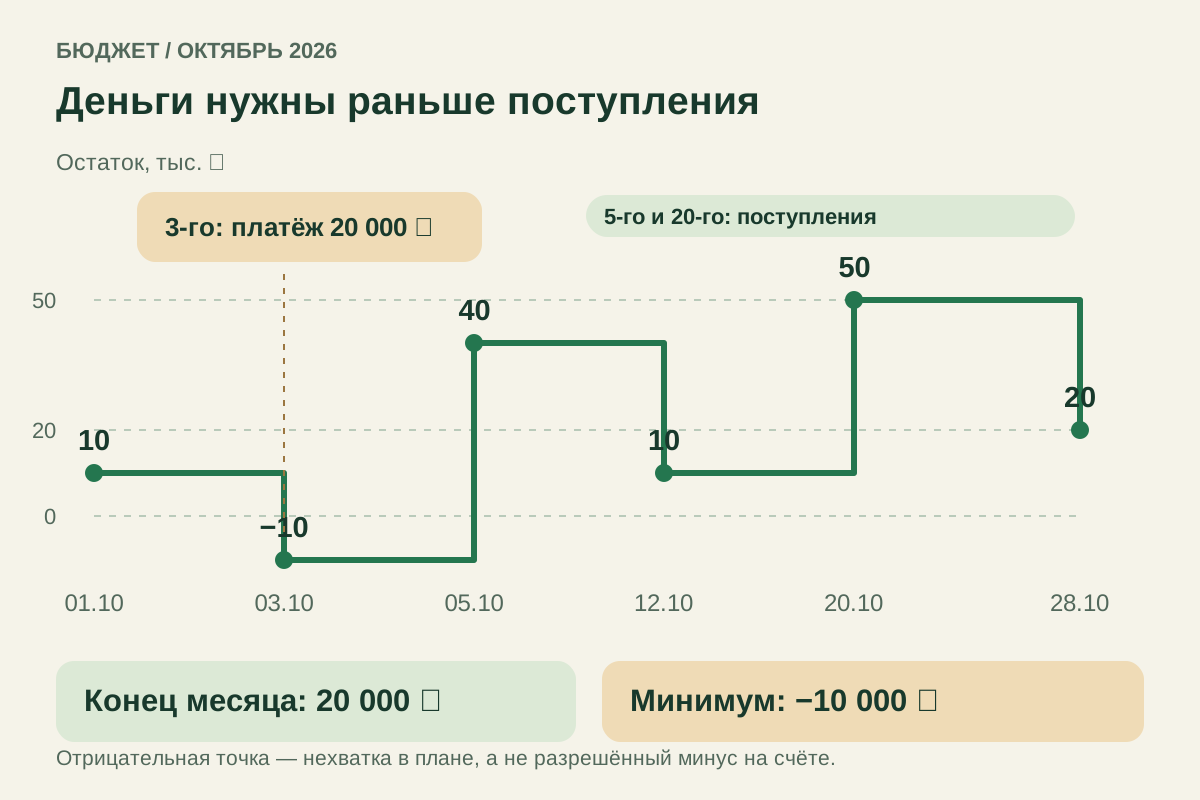
На 1 октября доступно 10 000 ₽. Платёж 20 000 ₽ назначен на 3-е, а поступления ожидаются 5-го и 20-го: 50 000 ₽ и 40 000 ₽. После остальных расходов прогноз снова становится положительным. Минимальный промежуточный остаток, однако, равен −10 000 ₽: это сумма, которой недостаёт к ранней дате.
Для такого календаря в Calc выпишите все подтверждённые даты и после каждой строки пересчитывайте остаток: предыдущий остаток плюс поступление минус расход. Проверьте возможность согласовать иную дату платежа или заранее выделить доступные средства. Месячная сумма доходов и расходов сама по себе эту последовательность не показывает; начальный остаток нужно добавить отдельно.
Как устроить свой платёжный календарь| Дата | Операция | Остаток |
|---|---|---|
| 01.10.2026 | Начальные деньги: 10 000 ₽ | 10 000 ₽ |
| 03.10.2026 | Платёж: −20 000 ₽ | −10 000 ₽ |
| 05.10.2026 | Поступление: +50 000 ₽ | 40 000 ₽ |
| 12.10.2026 | Расходы: −30 000 ₽ | 10 000 ₽ |
| 20.10.2026 | Поступление: +40 000 ₽ | 50 000 ₽ |
| 28.10.2026 | Расходы: −30 000 ₽ | 20 000 ₽ |
Перевод → покупка → возврат
Как сверять общий бюджет без двойного учёта
Внутрисемейная компенсация не создаёт нового дохода семьи. Внешняя покупка учитывается один раз, даже если деньги прошли через несколько карт.
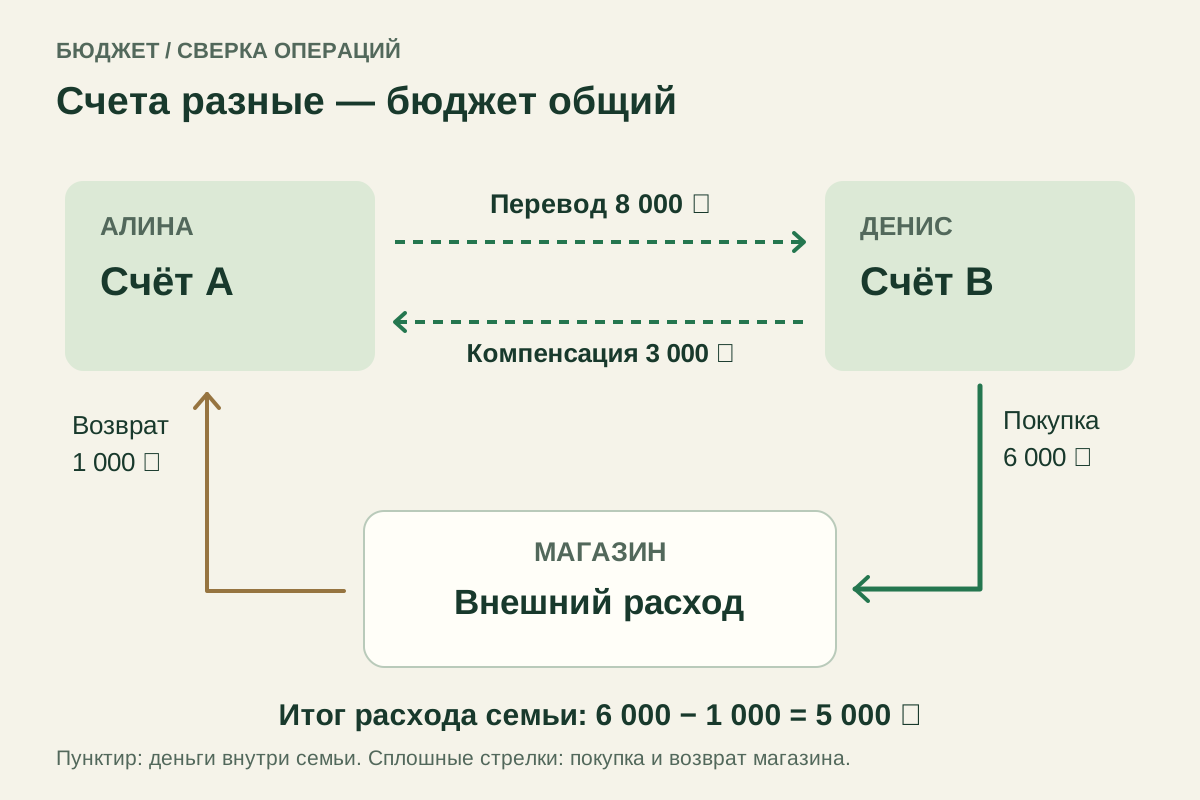
Алина перевела Денису 8 000 ₽ между счетами общего бюджета. Денис заплатил магазину 6 000 ₽ и вернул Алине 3 000 ₽ как внутреннюю компенсацию. Первое и третье события — переводы: они не увеличивают расходы семьи. Покупка остаётся единственным внешним расходом в этой цепочке.
Позже магазин вернул 1 000 ₽ на счёт Алины. Чистый расход составил 5 000 ₽. В таблице сохраните покупку 6 000 ₽ и возврат 1 000 ₽ отдельными строками с общей категорией и идентификатором покупки. При сводке уменьшите расход на возврат. Не записывайте эти же 1 000 ₽ ещё раз в регулярный доход, иначе результат будет завышен.
- Раз в неделю сопоставляйте дату, сумму и название операции с выпиской.
- Проверьте, не внесли ли оба участника одну покупку дважды.
- Согласуйте категорию и оставьте объяснение исправлений в комментарии.
Цель → посильный взнос
Как превратить разовую цель в ежемесячную сумму
На обновление велосипеда стоимостью 90 000 ₽ при уже отложенных 18 000 ₽ нужно ещё 72 000 ₽. За шесть месяцев это по 12 000 ₽.
Расчёт не предполагает доходности: (90 000 − 18 000) / 6 = 12 000 ₽ в месяц. Сопоставьте взнос со свободной суммой после необходимых расходов и остальных накоплений. Если реально остаётся только 9 000 ₽, за шесть месяцев вы добавите 54 000 ₽ и получите 72 000 ₽ вместе со стартовыми деньгами.
Чтобы при взносе 9 000 ₽ собрать исходную цель, потребуется восемь месяцев. Альтернатива — уменьшить стоимость обновления. В месячной таблице Calc выделите категорию «Велосипед» и столбцы «Плановый взнос», «Фактический взнос», «Накоплено». После каждого месяца прибавляйте фактическое пополнение к предыдущему остатку. Это распределение собственных денег, без предположений об инвестиционном доходе.
| Показатель | Сумма / срок |
|---|---|
| Стоимость цели | 90 000 ₽ |
| Уже отложено | 18 000 ₽ |
| Осталось | 72 000 ₽ |
| За 6 месяцев | 12 000 ₽ в месяц |
| При взносе 9 000 ₽ | 8 месяцев |
Ответы
Частые
вопросы.
Уточнения к материалу и примерам.
Почему положительного месячного итога недостаточно?
Крупный платёж может наступить раньше поступления дохода. Проверяйте остаток после каждой даты с учётом денег на начало месяца: именно минимальный промежуточный остаток показывает временную нехватку.
Считать ли перевод между семейными картами расходом?
Если обе карты входят в один общий бюджет, это внутреннее движение. Расход возникает при оплате внешнему получателю. Не учитывайте ту же покупку повторно по выпискам обоих участников.
Как отразить возврат из магазина?
Сохраните отдельную строку возврата, свяжите её с исходной покупкой и уменьшите соответствующий расход при сводке. Не учитывайте эту сумму одновременно и как уменьшение расхода, и как новый регулярный доход.
Что менять, если на цель не хватает ежемесячной суммы?
Пересчитайте срок или стоимость цели. Для оставшихся 72 000 ₽ взнос 12 000 ₽ требует шести месяцев, а 9 000 ₽ — восьми. В этом примере процентный доход не предполагается.
Работа с таблицами