Правила 2026 года
Как проверить расчёт больничного в 2026 году
Изучите порядок расчёта при обычной собственной болезни работника. Примеры показывают подготовку данных, переход между месяцами и проверку начисленной суммы до удержаний.
 LibreOffice / повседневные задачи
Обезличенная рабочая карточка
Какие сведения подготовить перед расчётом больничного
До вычислений соберите сведения о заработке, стаже и календарном периоде болезни. Учебная карточка помогает увидеть, откуда берётся каждое число.
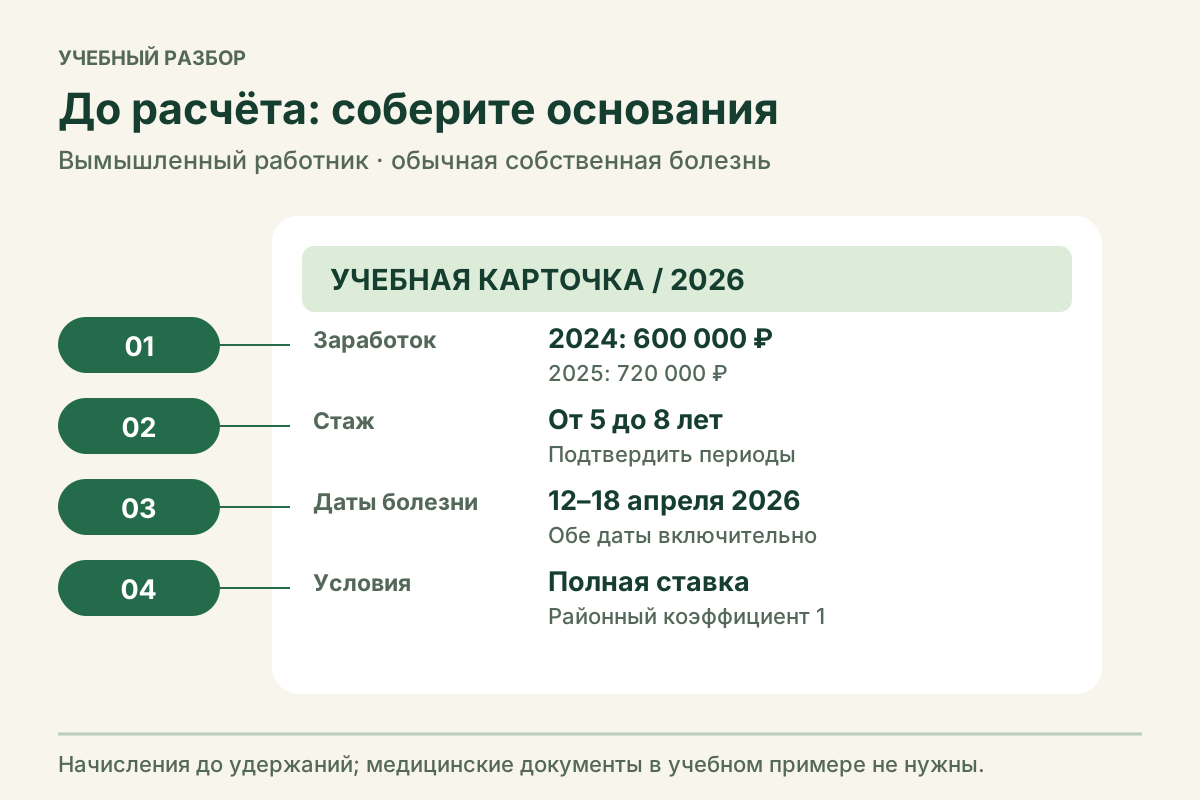
Для обычной собственной болезни работника в 2026 году запишите отдельно учитываемый заработок за 2024 и 2025 годы. В карточке ниже это 600 000 и 720 000 ₽ до удержаний. Поступления на банковскую карту не заменяют сведения об облагаемых взносами начислениях: состав выплат нужно уточнить у работодателя. Страховой стаж также сверяют по учитываемым периодам, а не только по дате приёма в нынешнюю организацию.
Даты начала и окончания включаются в период. Для неполной занятости и районного коэффициента отдельно зафиксируйте применимые условия. В учебном случае выбраны полная ставка и коэффициент 1. Карточка не является медицинским документом; для изучения метода достаточно обезличенных чисел. Уход за ребёнком и специальные основания требуют другого порядка расчёта.
| Сведение | Учебное значение | Что сверить |
|---|---|---|
| Заработок 2024 / 2025 | 600 000 / 720 000 ₽ | Учитываемые начисления |
| Страховой стаж | От 5 до 8 лет | Подтверждённые периоды |
| Начало / окончание болезни | 12–18 апреля 2026 | Обе граничные даты |
| Доля ставки / районный коэффициент | 1 / 1 | Условия занятости и региона |
28 января — 5 февраля 2026
Почему больничный на стыке месяцев требует проверки по дням
Девять дней делятся на четыре январских и пять февральских. При расчёте по месячному минимуму дневная сумма зависит от числа календарных дней месяца.
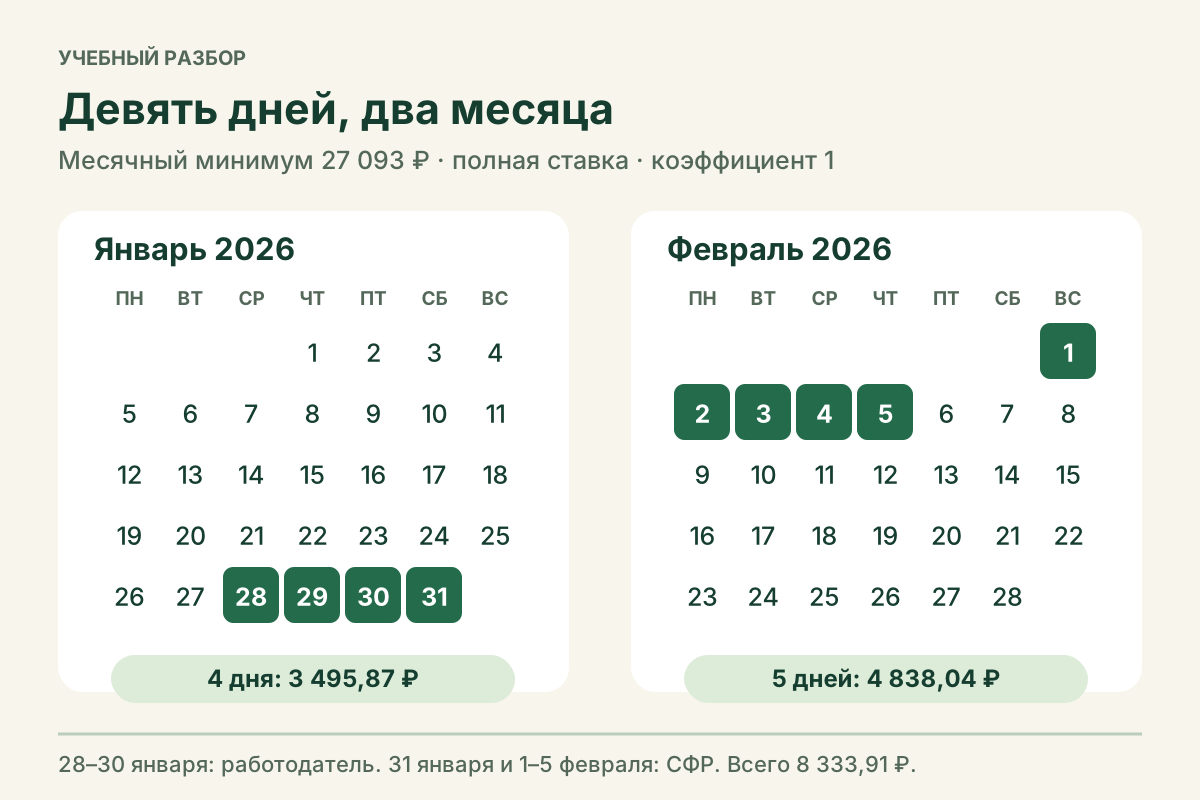
Учебные условия: учитываемый заработок за оба года — ноль, страховой стаж от шести месяцев до пяти лет, полная ставка, районный коэффициент 1, обычная болезнь работника. После проверки среднего и стажа применяется месячный минимум из МРОТ 27 093 ₽. В январе его делят на 31, в феврале — на 28. Дневные величины в таблице показаны с шестью знаками, но промежуточный результат не обрезается.
Первые три дня, 28–30 января, относятся к работодателю: 2 621,90 ₽. Оставшийся январский день и пять февральских — к СФР: 5 712,01 ₽. Всего начислено 8 333,91 ₽ до удержаний. Смена месяца не начинает новый трёхдневный период. Суммы округлены отдельно по месяцу и плательщику.
| Часть периода | Дней | Минимум за день | Начислено |
|---|---|---|---|
| 28–31 января | 4 | 27 093 / 31 = 873,967742 ₽ | 3 495,87 ₽ |
| 1–5 февраля | 5 | 27 093 / 28 = 967,607143 ₽ | 4 838,04 ₽ |
| Весь период | 9 | Разные месячные величины | 8 333,91 ₽ |
Найдите расхождение в исходных данных
Как сверить расчёт с начислением работодателя
Сначала сравните основания и только затем итог. Одно неверное значение заработка способно объяснить разницу без ошибки в самой формуле.
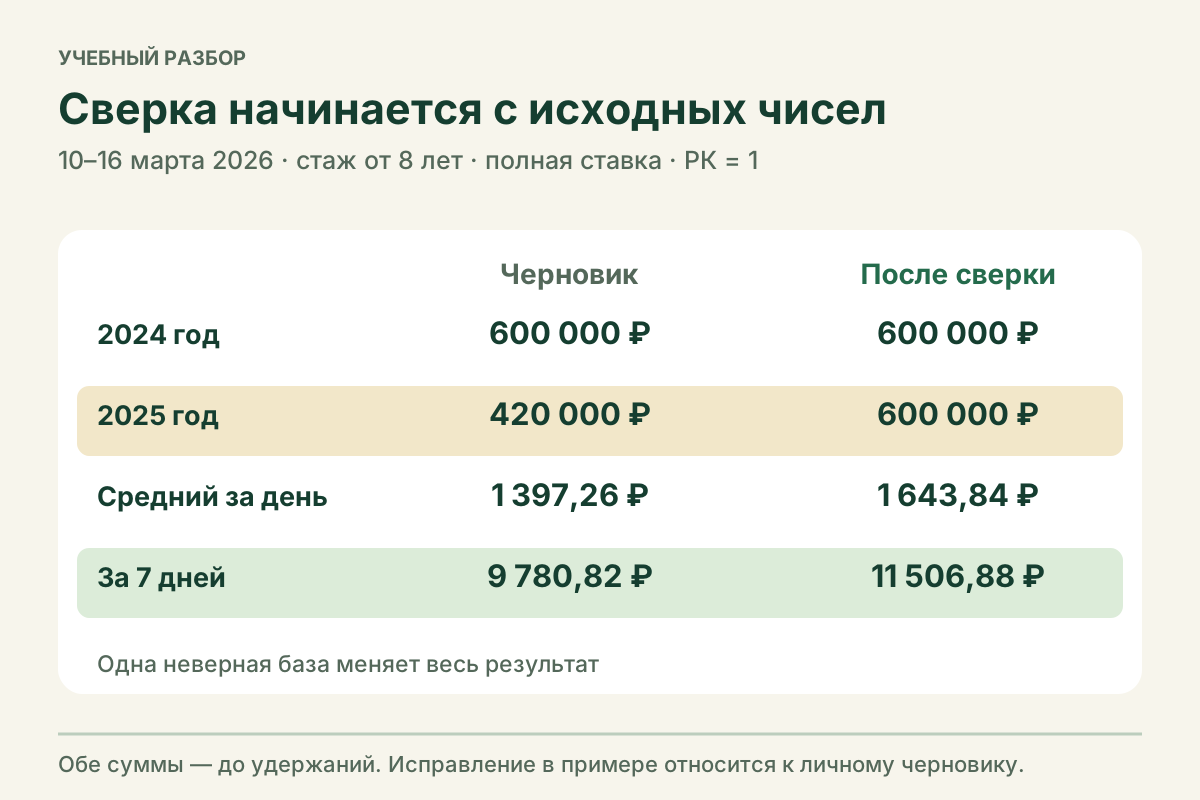
В учебной сверке болезнь длилась 10–16 марта 2026 года, стаж — восемь лет и более, ставка полная, районный коэффициент 1. В личный черновик ошибочно перенесли 420 000 ₽ за 2025 год. После проверки выяснилось, что учитываемые начисления составляют 600 000 ₽; за 2024 год в обоих вариантах стоит 600 000 ₽. Итог меняется с 9 780,82 до 11 506,88 ₽ до удержаний.
Проверьте последовательно даты, расчётные годы, учитываемые начисления, страховой стаж и применённые ограничения. В исправленном примере 4 931,52 ₽ приходится на первые три дня и 6 575,36 ₽ на следующие четыре. Банковское поступление сравнивайте отдельно: оно может отражать удержания или только одного плательщика. Сохраните оба варианта в личной таблице с пояснением исправления.
| Показатель | Черновик | После сверки |
|---|---|---|
| Заработок 2024 | 600 000 ₽ | 600 000 ₽ |
| Заработок 2025 | 420 000 ₽ | 600 000 ₽ |
| Средний за день | 1 397,26 ₽ | 1 643,84 ₽ |
| Начислено за 7 дней | 9 780,82 ₽ | 11 506,88 ₽ |
Ответы
Частые
вопросы.
Уточнения к материалу и примерам.
Какой заработок нужен для самостоятельной проверки?
Нужны учитываемые начисления за расчётные годы до удержаний, облагаемые соответствующими страховыми взносами. В обычном случае 2026 года это 2024 и 2025 годы. Не подменяйте их суммой поступлений на карту; состав заработка уточняйте у работодателя.
Заново ли отсчитываются три дня работодателя в новом месяце?
Нет. В обычной собственной болезни первые три календарных дня отсчитываются от начала случая. Переход из января в февраль не создаёт новый трёхдневный период, хотя дневной месячный минимум меняется.
Почему начисленная сумма отличается от перевода на карту?
Начисление до удержаний и фактическое поступление — разные величины. Дополнительно проверьте, какой плательщик перечислил деньги и за какую часть периода. Примеры на странице не рассчитывают НДФЛ.
Подходят ли эти примеры для ухода за ребёнком?
Нет. Они относятся к обычной собственной болезни работника. Уход за ребёнком, производственная травма, болезнь после увольнения, замена лет и другие специальные основания требуют отдельной проверки действующих правил.
Работа с таблицами